Часть II · Модули Ledgr
Отчёты: прибыль и убытки, баланс, долги
Что это и зачем
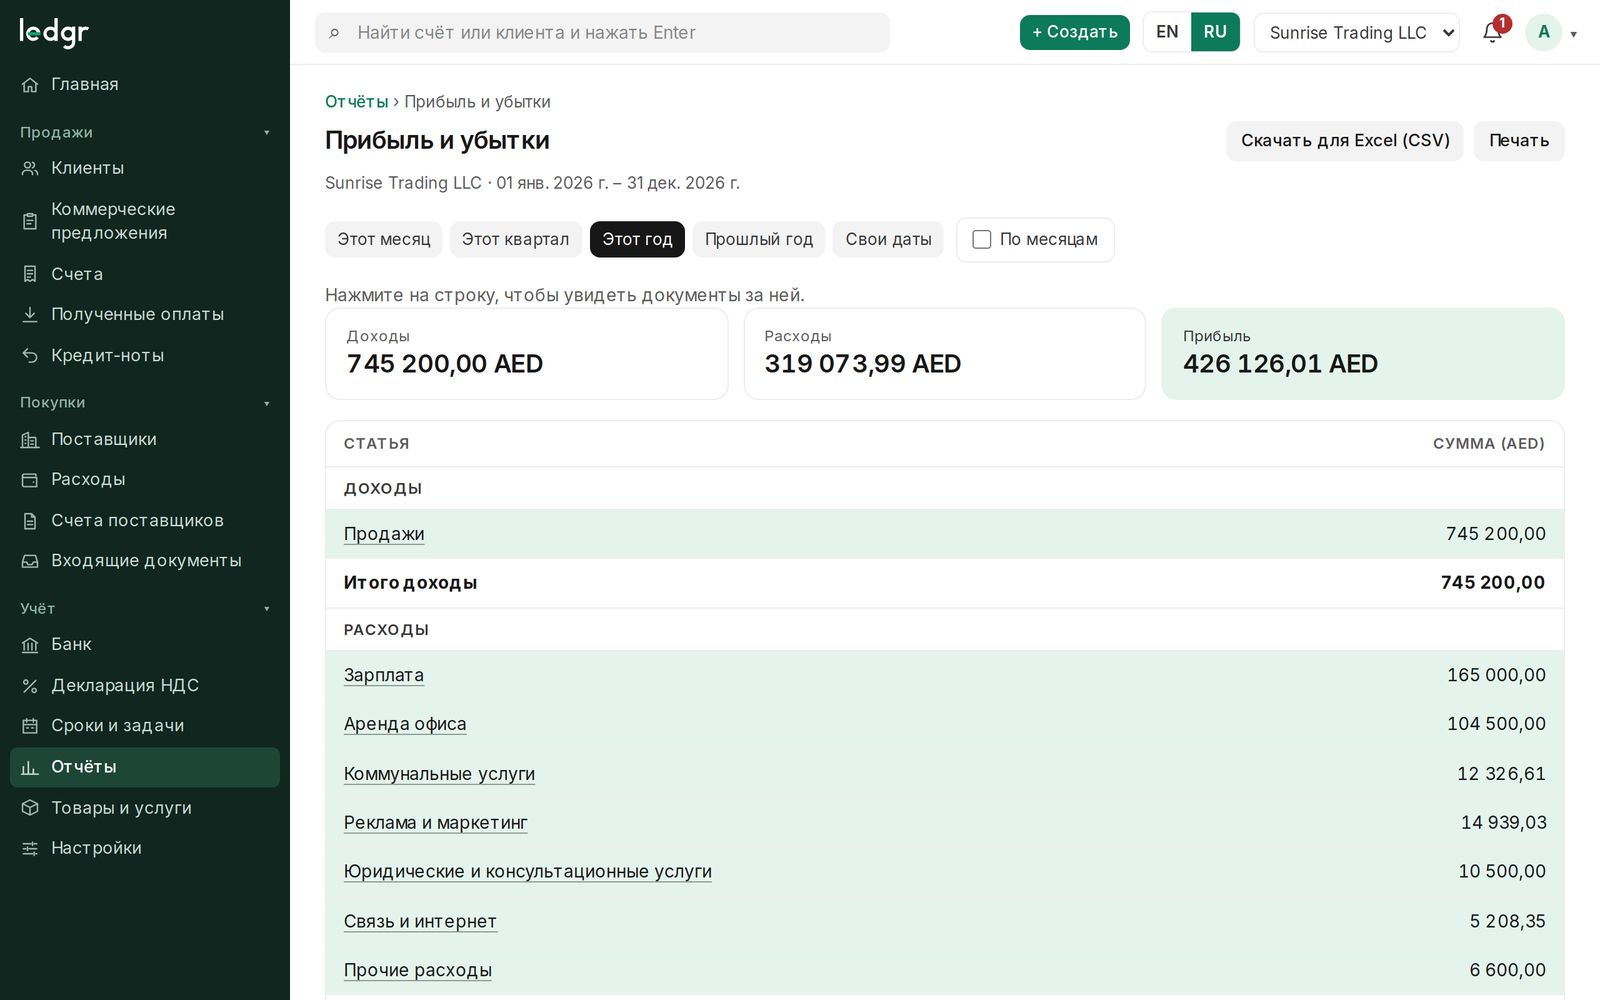
Отчёт о прибылях и убытках (P&L, income statement) отвечает на вопрос «сколько заработали за период»: доходы минус расходы. Читать сверху вниз: выручка → себестоимость → валовая прибыль → операционные расходы → прибыль. Это поток за период.
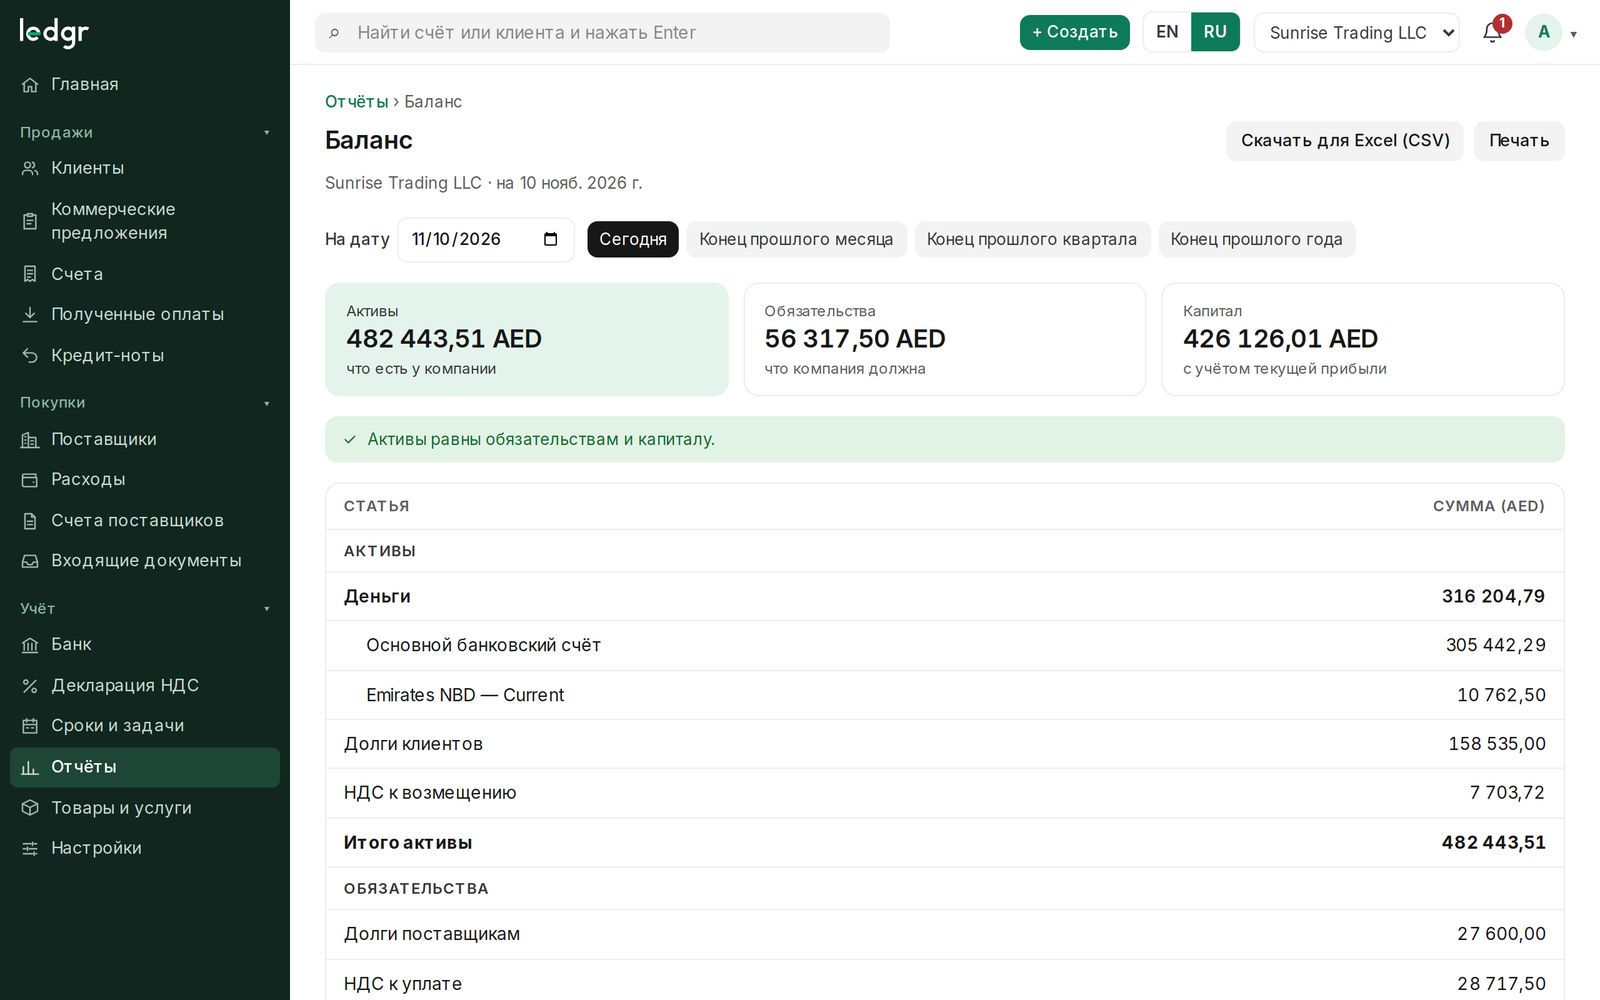
Баланс (balance sheet) отвечает на вопрос «что у компании есть на дату и откуда это»: активы = обязательства + капитал. Активы — деньги, долги клиентов, НДС к возмещению, имущество. Обязательства — долги поставщикам, НДС к уплате, налоги. Капитал — вложения собственников плюс накопленная прибыль. Это снимок на дату. Если равенство не выполняется — в учёте ошибка; Ledgr пишет «Активы равны обязательствам и капиталу».
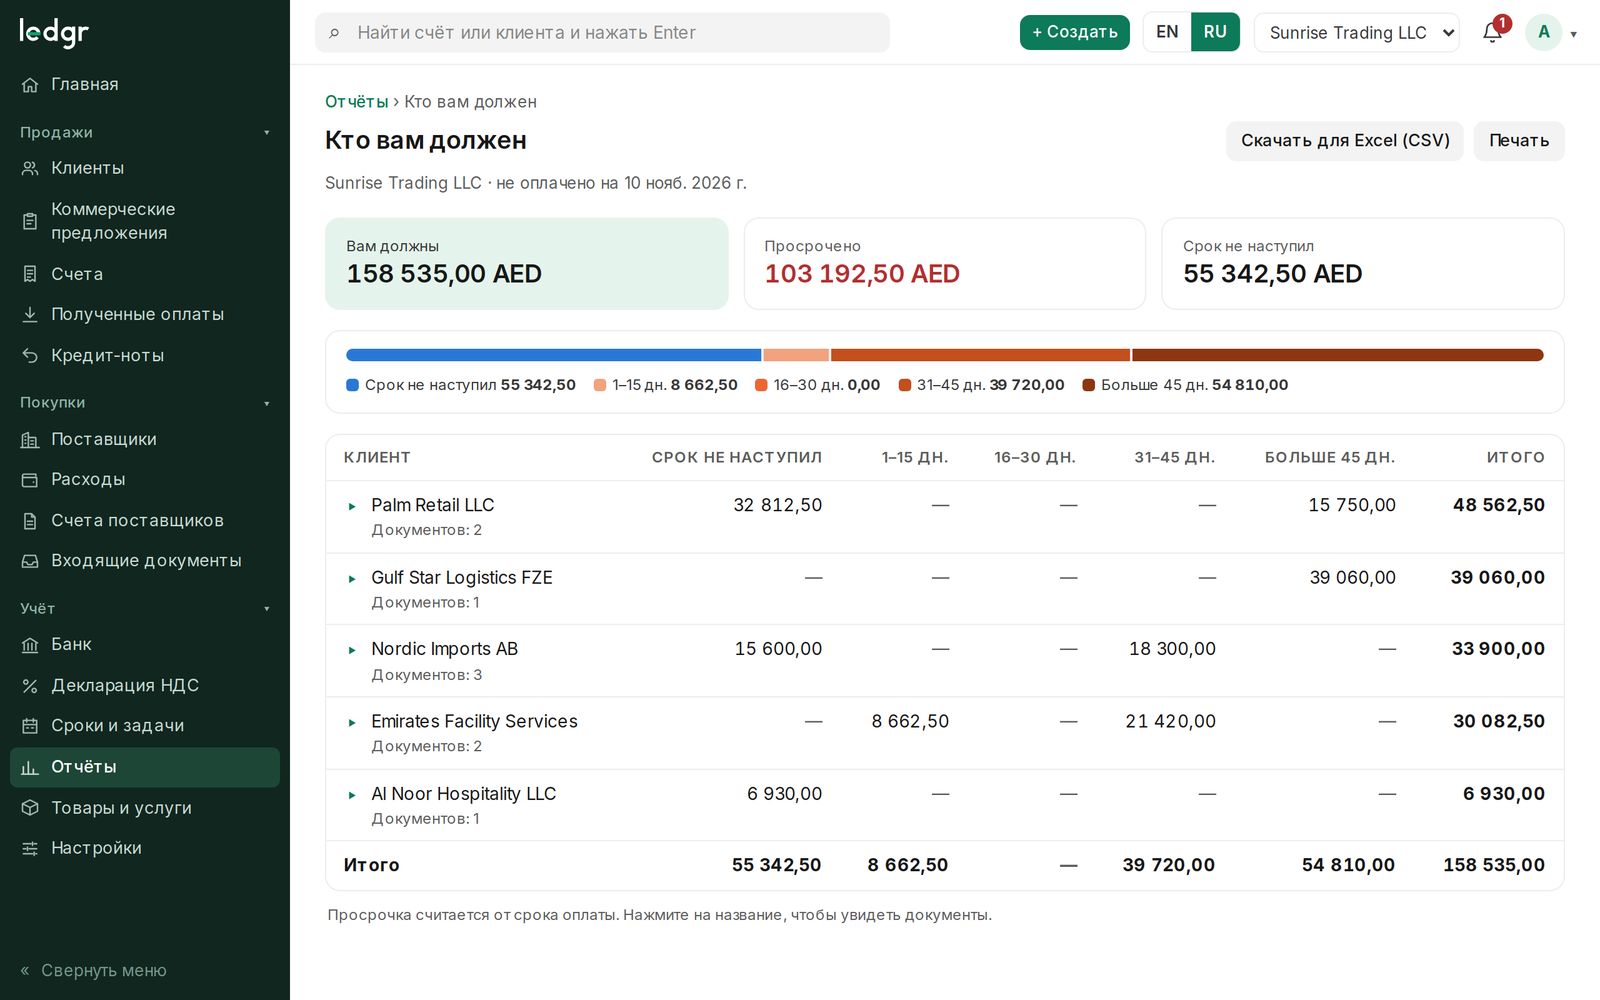
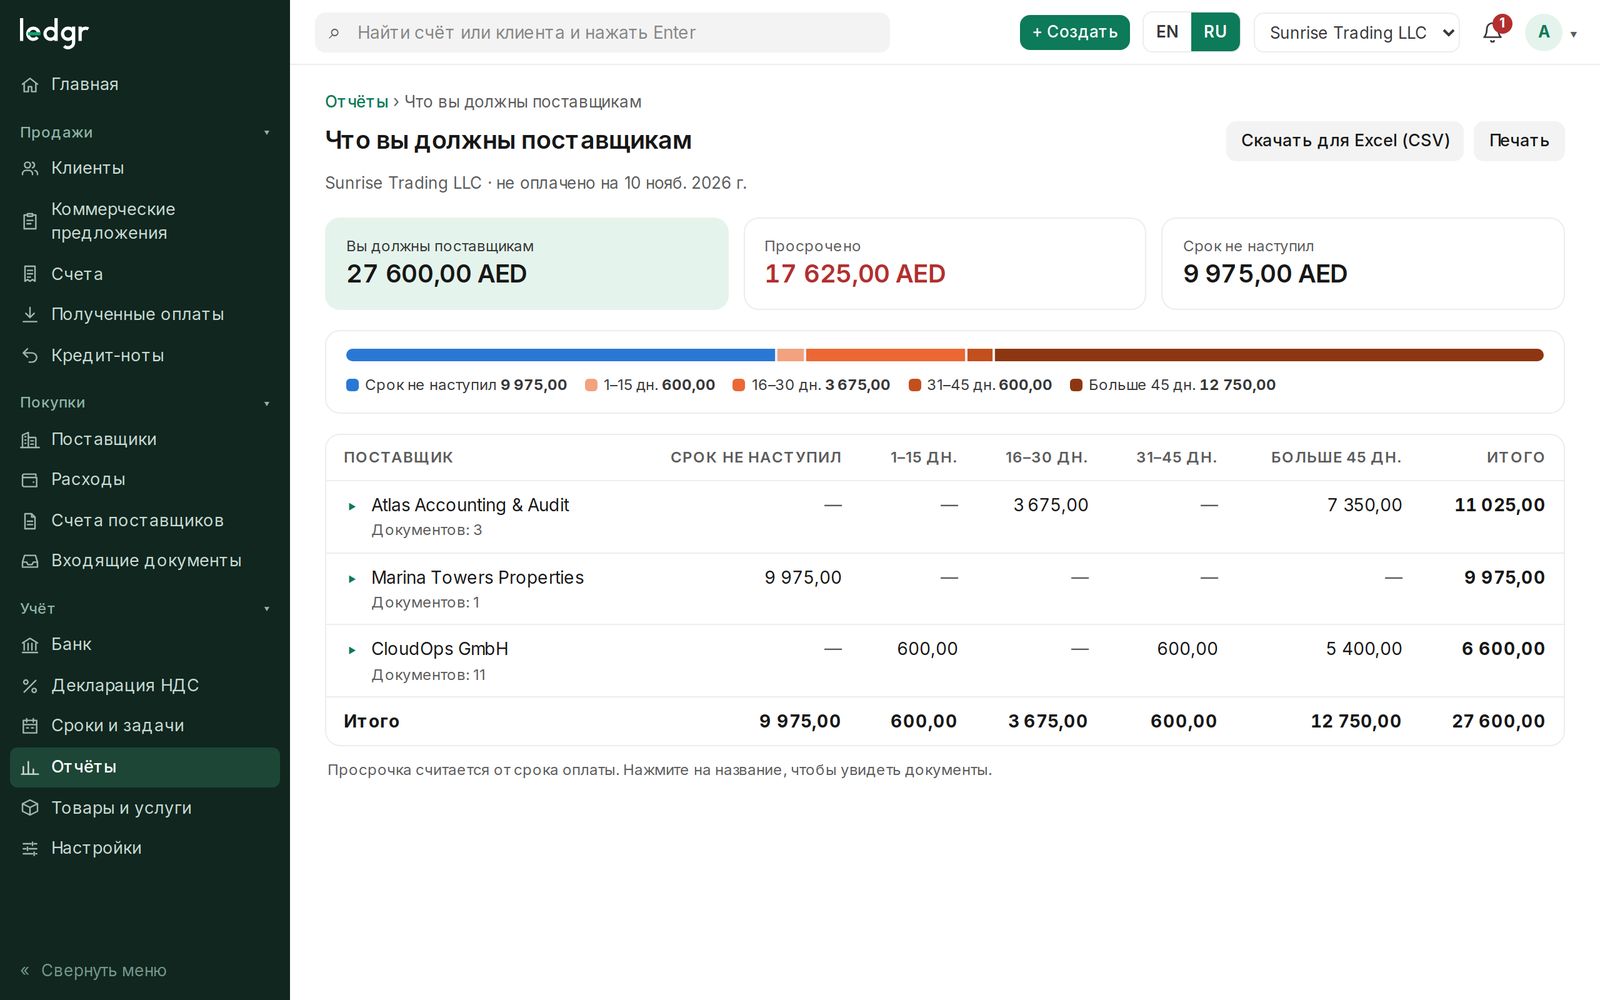
Дебиторская задолженность (accounts receivable, «Кто вам должен») — сколько должны клиенты. Кредиторская (accounts payable, «Что вы должны поставщикам») — сколько должны вы. Aging — раскладка долгов по срокам просрочки: не наступил срок, 1–15, 16–30, 31–45 дней, больше 45. Чем «старше» долг, тем меньше шансов его получить.
Как это устроено в Ledgr
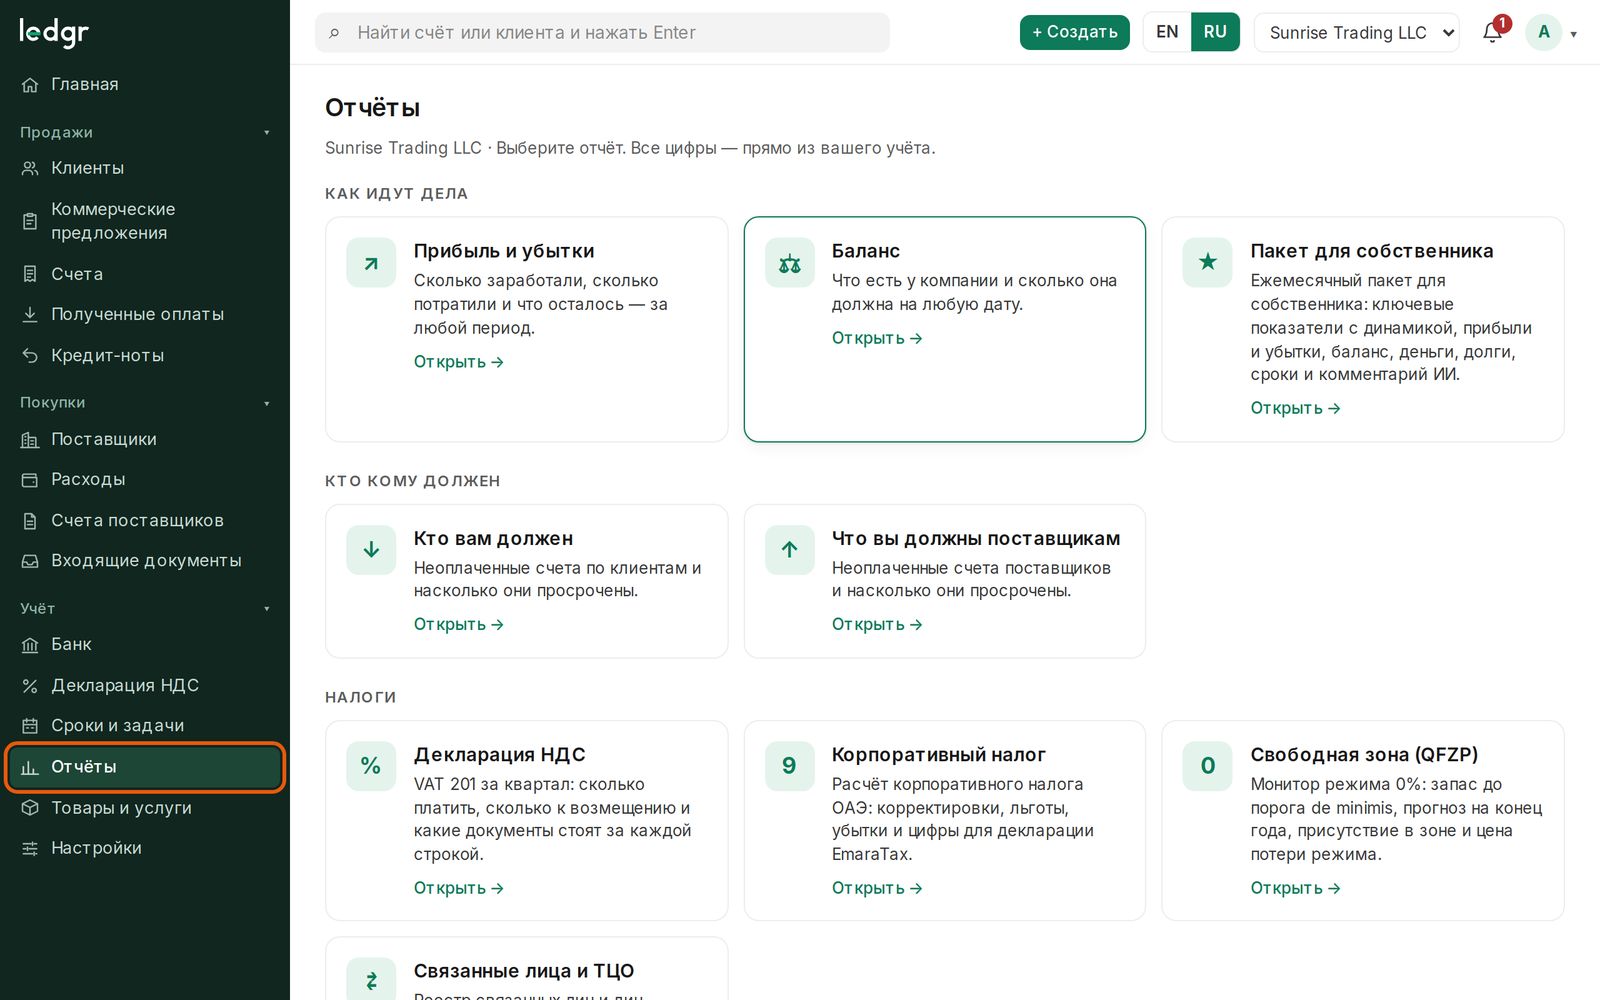
Все отчёты строятся прямо из журнала проводок, в реальном времени. Период выбирается кнопками («Этот месяц», «Этот квартал», «Этот год», «Прошлый год», свои даты); нажатие на строку открывает документы за цифрой. У каждого отчёта — «Скачать для Excel (CSV)» и «Печать» (сохранение в PDF).
ledgr.hubrock.biz/ui/reports/
Частые вопросы и ошибки
- ☐4.1 План счетов по умолчанию: подходит ли под вашу практику и IFRS.
- ☐4.2 Прибыль и убытки, баланс: структура статей, формат.
- ☐4.3 Дебиторка и кредиторка по срокам.